
近年、「博物館の収蔵庫不足」や「収蔵品の廃棄」、「数値目標の設定」といった議論が続いている。
しかし、これらの問題の背景には、より根本的な構造がある。
それが、文化財の「保管費」の位置づけである。
博物館の収蔵庫不足、出土品の増加、整理の遅れといった問題が、文化財行政の課題としてたびたび取り上げられている。文化庁の近年の調査研究でも、博物館資料の収集・保管に不可欠な収蔵スペースの不足、いわゆる「収蔵庫問題」が、博物館関係者の間で問題提起されていると明記されている。
では、改めてその前提となる問いというのがこれだ。
文化財の「保管費」は、行政予算のどこに計上されているのか。
文化財保護法は、文化財を「保存」し、その「活用」を図ることを制度の目的としている。文化庁の資料でも、文化財保護法第1条の目的は「文化財を保存し、その活用を図ること」であり、さらに政府・地方公共団体には、文化財の保存が適切に行われるよう法律の趣旨の徹底に努める責務があると整理されている。
一方で、実務上きわめて重要であるはずの「保管」については、保存修理のように独立した制度や費目として見えやすいとは限らない。
そこで本稿では、文化庁の通知・報告書と、自治体の公表予算資料をもとに、文化財行政における「保管」の位置づけを整理してみたい。
文化庁は「保管」を必要な業務として明確に位置づけている
まず確認しておきたいのは、文化庁自身が、埋蔵文化財の出土品や記録類について、適切な保管と管理が必要であると明確に示していることだ。
文化庁の平成15年通知では、発掘調査によって得られた出土品や図面・写真等の記録類について、「適切に保管し,活用することが必要」とされ、各教育委員会に対して、保管施設の防災や保管状況の確認を求めている。
また、文化庁の「出土品の保管について(報告)」でも、平成9年通知の基本的考え方として、出土品を一定の基準に基づいて区分し、その区分に応じて保管・管理その他の取扱いを行うこと、保存・活用の必要性があるものについては、その重要性等に応じて適切な方法で保管・管理を行うことが示されている。
つまり、「保管」は制度外の雑務ではない。
文化庁の通知・報告レベルでは、すでに文化財保護行政に不可欠な実務として位置づけられている。
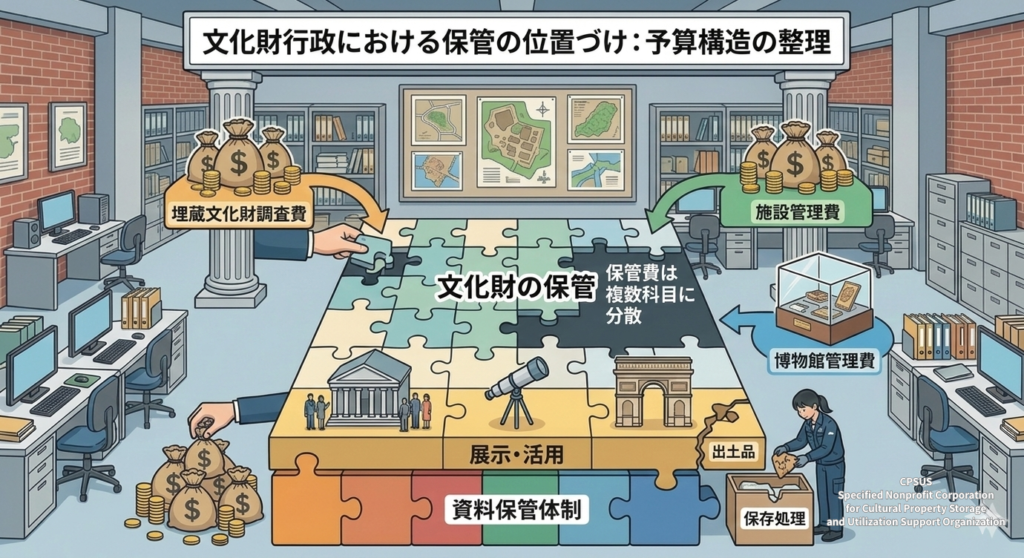
問題は、「保管」が予算上は見えにくいこと
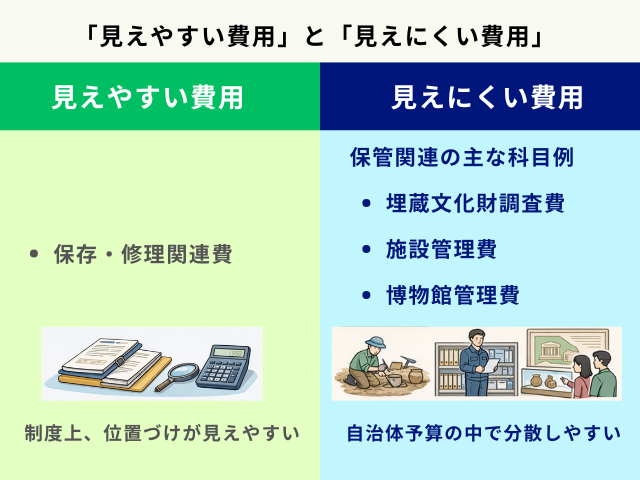
ここで難しいのが、保管の必要性は公的に認識されていても、予算上は必ずしも“保管費”として見えやすくないという点だ。
自治体の予算資料を見ると、文化財関係の支出は一般に「文化財保護費」「博物館費」「埋蔵文化財保存活用事業費」「収蔵施設整備事業」など、さまざまな名称の事業・科目で計上されている。たとえば佐倉市の令和6年度予算要求資料では、出土遺物を適切な環境で保管し将来にわたり活用するための事業が、教育費-社会教育費-文化財保護費の中の「埋蔵文化財収蔵施設整備事業」として計上されている。
同資料では、内訳として光熱水費、修繕料、警備委託料が示されているが、独立した「保管費」という科目名ではない。つまり、保管に必要な費用は存在していても、それは施設管理費や整備費として現れる。
また埼玉県の令和8年度予算見積調書では、「さきたま史跡の博物館管理費」の事業概要に、国宝出土品等の保管と、資料の収集保護活用の円滑化が明記されているが、ここでも科目名はあくまで博物館管理費である。
同じく埼玉県の「埋蔵文化財保存活用事業費」では、文化財収蔵施設を維持・管理するとともに、県に所有権が帰属した文化財の整理・保存を進める事業として計上されている。ここでも、保管・整理・保存・活用は事業として存在するが、単純な一行の「保管費」として切り出されているわけではない。
こうした公表資料を見る限り、文化財の保管に関わる費用は、
文化財保護費
博物館管理費
埋蔵文化財保存活用事業費
収蔵施設整備事業
などの中に分散して現れる例が確認できる。
「保管費が見えない」と、何が起こるのか
この構造の問題は、単に勘定科目の名前の問題ではない。
保管のコストと課題が、行政の中で把握されにくくなることにある。
たとえば、収蔵庫の維持費は施設管理費に、出土品の整理は調査・整理事業費に、台帳化や検索体制は別の事務費やシステム費に、という形で分かれて計上されれば、「文化財保管に年間いくら必要なのか」を単独で見通すことは難しくなる。これは個々の自治体で事情が異なるとしても、少なくとも公表予算資料の見え方としては十分起こりうる構造だといえる。これは上記の複数の自治体・都道府県資料から導ける実務上の推測である。
そして、保管の実態が見えにくいと、問題もまた「見えにくく」なる。
文化庁の報告では、平成7年3月時点で地方公共団体に保管されていた出土品総量は約459万箱に達し、約53%が暫定的施設に保管され、約53%が床に積み上げられていた。また未整理のものが約40%を占めていたとされている。さらに文化庁は、施設整備や整理促進が早急に取り組むべき課題だとしている。
もちろんこの数値自体は古い調査に基づくものだが、少なくとも文化庁が早い段階から、保管施設・整理体制・情報管理を一体の行政課題として把握していたことは読み取れる。
「保存」と「保管」は近いが、同じではない
文化財行政では、「保存」と「保管」がひとまとめに語られることが多い。
しかし、実務上は両者は重なりつつも同義ではない。
文化財保護法や文化庁資料では、「保存」と「活用」が大きな制度言語として整理されている。一方、埋蔵文化財の出土品については、文化庁通知や報告書の中で、より具体的に保管・管理が問題化されている。つまり制度の大きな枠組みとしては「保存」が前面に立ち、日常実務のレベルでは「保管・管理」がその中身を支えている。
この違いは重要だ。
なぜなら、修理や保存処理は事業として認識されやすい一方で、保管はしばしば「置いておくこと」と誤解されやすいからだ。
しかし文化庁の報告を読むと、保管とは単なる置き場の問題ではない。
出土品をどう区分するか、どこに置くか、どう検索できるようにするか、どのような施設・設備を備えるか、どのような専門職員体制を置くか、まで含めた継続的な管理の仕組みとして捉えられている。
本当に必要なのは、「活用の前提」として保管を捉え直すこと
近年、文化財行政では「活用」が強く求められている。
それ自体は、文化財保護法の趣旨とも整合する。文化庁も、文化財の保存と活用を制度の基本としている。
ただし、活用は保管の上にしか成り立たない。
資料が適切な環境で保管されていること。
所在が把握されていること。
検索できること。
必要なときに取り出せること。
劣化や災害のリスクに備えられていること。
これらが揃って初めて、展示・研究・教育普及・地域活用は実現できる。文化庁の報告でも、出土品の適切な保管・管理には、情報管理システムの整備、恒常的施設の充実、専門的知識を持つ職員体制が必要だとされている。
つまり、保管は活用の後ろにある裏方業務ではなく、
活用の前提条件そのものだ。
見えにくい「保管」という基盤
ここまで見てくると、文化財の保管に関する費用は、行政の中に「存在しない」のではない。
むしろ、存在しているが、複数の事業・科目に分かれており、見えにくいのである。
そして、その見えにくさは、保管を後回しにしやすい構造ともつながる。
保管施設の確保、整理作業、台帳整備、検索システム、防災、空調、警備、職員体制。これらはどれも文化財を未来へ引き継ぐために欠かせないが、予算書の上では別々の場所に現れやすい。結果として、「保管体制そのもの」を政策課題として捉えにくくなる。これは上記の公表予算資料の構造から導かれる整理である。
文化財を将来へ継承するとは、展示やイベントを増やすことだけではない。
その前提として、資料と情報を継続的に管理し、必要なときに活かせる状態を守ることでもある。文化庁の通知や報告書が繰り返し示してきたのも、まさにその点だ。
なお、文化財の保管をめぐる議論は、収蔵庫不足や遺物選別の問題とも密接に関係している。近年、「文化財廃棄問題」として取り上げられる論点の背景にも、こうした保管体制とその費用構造がある(文化財を捨てる前に考えるべきこと)。
文化財の保管について、まずは相談を
文化財の保管に関する悩みは、単なる「倉庫不足」では終わらない。
どこに置くかだけでなく、どう整理するか、どう検索できるようにするか、どう安全に維持するか、どう将来の活用につなげるかまで含めて考える必要がある。これは文化庁の報告でも、施設整備・整理促進・情報管理・専門職員体制を一体で考えるべき課題として整理されている。
文化財の保管は、個別の施設や倉庫の問題ではなく、制度・予算・体制を含めた全体の設計の問題でもある。
それぞれの現場の状況に応じた整理が必要になる。
CPSUSでは、文化財の収蔵・整理・管理体制に関する相談を受け付けています。
自治体、博物館、地域団体、資料保管の現場で課題を抱えている方は、まずは現状整理の段階からでもご相談ください。
「活用の前にある保管」を、どう整えるか。
その視点から、一緒に考えていければと思います。
文化財の整理・保管でお困りの方へ
関連記事
文化財はなぜ社会問題にならないのか ― 見えにくい文化財の課題
国立博物館に『収入目標65%』の衝撃ー文化財政策はどこへ向かうのか
そのほかのコラム
参考資料
文化庁「埋蔵文化財の発掘調査に係る出土品・記録類の適切な保管・管理について(平成15年1月20日 14財記念第107号)」
文化庁「出土品の保管について(報告)」
文化庁「第3章 出土品の保管・管理の現状と課題及び改善方策」
文化庁「文化財に関する基礎資料」
文化庁「文化財保護法に基づく文化財保存活用大綱・文化財保存活用地域計画作成等に関する指針(R7.3改訂)」
文化庁「博物館の収集方針に関する調査研究」
佐倉市「令和6年度 当初予算要求事業内容説明書 埋蔵文化財収蔵施設整備事業」
埼玉県「令和8年度予算見積調書 さきたま史跡の博物館管理費」
埼玉県「令和8年度予算見積調書 埋蔵文化財保存活用事業費」
2026年3月、読売新聞は、文化庁が国立博物館や国立美術館に対して収入に関する数値目標を設定する方針を示したと報じた。
報道によれば、展示事業費に対する自己収入割合について、最終的に65%以上とする目標が掲げられ、将来的には100%を目指す方向性が示されたという。
さらに記事では、目標を大きく下回る館については「閉館を含めた再編」の可能性にも言及された。
この報道は文化財関係者の間でも大きな反響を呼んだ。
その後、文化庁は2026年3月7日、公式サイト上でQ&A形式の説明を公表し、
「再編」については「閉館」を想定しているものではありません
と説明した。
今回の議論は、日本の博物館政策の方向性に関わる問題として注目されている。
では、この政策は実際には何を意味しているのだろうか。
本稿では、文部科学省が公表した中期目標の内容をもとに、この政策の背景と意味を整理する。
中期目標という制度
今回の議論の背景にあるのは、独立行政法人制度における中期目標である。
国立博物館や国立美術館は、
・独立行政法人 国立文化財機構
・独立行政法人 国立美術館
などの法人によって運営されている。
独立行政法人制度では、文部科学大臣が法人の運営方針を定める中期目標を策定し、それに基づいて法人が中期計画を作成し業務を行う仕組みとなっている。
2026年2月27日、文部科学省は「独立行政法人国立文化財機構 中期目標
(令和8年4月1日〜令和13年3月31日)」を策定した。
今回の議論は、この新しい中期目標の内容と関係している。
展示事業に設定された自己収入目標
今回の中期目標では、博物館の活動のうち展示事業について、次の評価指標が設定されている。
『展示事業費に対する自己収入割合』
この指標について、中期目標では
展示事業費に対する自己収入割合については、100%とすることを目指しつつ、本中期目標期間の最終年度において65%以上とする
と記載されている。
自己収入とは主に
- 入館料
- 図録販売
- ミュージアムショップ収入
- 施設利用料
などである。
つまりこの指標は、
展示事業にかかる費用を、どの程度来館者収入などで賄うことができるか
を測るものである。
日本の国立博物館の財務構造
この政策を理解するためには、日本の博物館の財務構造を確認する必要がある。
国立文化財機構の事業報告書によれば、博物館の収入は主に次のような構成になっている。
・運営費交付金
・自己収入
・受託収入
・寄付金
このうち、最大の財源は国から支給される運営費交付金である。
つまり、日本の国立博物館は基本的に税金を基盤として運営されている公共文化施設である。
そのため、展示事業に明確な収入目標を設定するという方針は、博物館の運営のあり方に変化をもたらす可能性があるとして注目されたのである。
「再編」という言葉
今回の議論の焦点の一つが
「再編」
という言葉である。
中期目標では、文化施設の運営について
社会的に求められている役割を十分に果たせていないと考えられる館については、役割分担の見直し等を検討する
といった表現が用いられている。
行政文書において「再編」という言葉は、
- 組織統合
- 機能再配置
- 役割分担の見直し
などを意味する場合が多い。
読売新聞は、この政策の解釈として閉館を含めた再編の可能性に言及した。
文化庁の説明
これに対して文化庁は、2026年3月7日に公表した説明文の中で次のように説明している。
まず、自己収入の数値目標については
『自己収入の数値目標は展示事業に対してのみ設定しています』
としたうえで、
『「再編」については「閉館」を想定しているものではありません』
と述べている。
さらに、
『各館の展示収入が4割未満となることだけをもって、すぐに再編の対象とするものではありません』
とも説明している。
つまり文化庁は、博物館の閉館政策ではないという立場を示している。
収益指標が強くなると何が起きるのか
ただし、今回の政策は博物館の活動の評価方法に変化をもたらす可能性がある。
展示事業費に対する自己収入割合という指標は、
- 入館料
- 展示関連収入
など、来館者に直接関係する収入を中心としている。この指標が強くなると、博物館の活動は自然と
- 展示企画
- 来館者サービス
- ミュージアムショップ
といった分野に重点が置かれる可能性がある。
これらは博物館にとって重要な活動である。
しかし、博物館の役割はそれだけではない。
文化財を支える基盤的な活動
博物館の活動には
- 収蔵
- 保存
- 修復
- 調査研究
といった基盤的な活動がある。
これらは文化財を未来に残すために不可欠な活動であるが、直接的な収益には結びつきにくい。
例えば、
- 収蔵庫の整備
- 保存環境の維持
- 資料の記録管理
といった活動は来館者から直接見えるものではない。
しかし、これらがなければ文化財の公開そのものが成立しない。
文化財政策には
展示という表の活動と保存・保管という裏のインフラ
の両方が存在している。
発掘調査によって増え続ける遺物
日本の文化財行政にはもう一つの特徴がある。
それは、開発事業に伴う発掘調査によって遺物が継続的に増え続けているという構造である。
文化庁の統計資料によれば、日本では毎年多数の発掘調査が行われている。発掘調査によって出土した遺物は整理、保管される。
しかし、その多くは展示されることはなく、長期的な保存管理が必要となる。
文化財行政の現場では、
- 収蔵庫不足
- 保存環境の維持
- 資料管理人員の不足
といった課題が長年指摘されてきた。
展示の収益性だけでは、このような基盤的な活動を支えることはできない。
文化財政策の転換点
今回の政策は、日本の文化財政策における一つの転換点を示している可能性がある。
これまで日本の博物館は公共文化施設として発展してきた。
しかし現在、
- 財政制約
- 観光政策
- 行政改革
といった要因の中で、文化施設の運営にも経営的な視点が求められるようになっている。
文化財を守るためには、展示の魅力を高めることと同時に、
文化財を保存する基盤をどのように支えていくのかという視点が欠かせない。
文化庁は今回の説明の中で、収入目標は展示事業に限ったものであると説明している。
しかし、文化財を未来に引き継ぐうえで不可欠な
- 収蔵
- 保存
- 修復
- 資料管理
といった基盤的な活動をどのように支えていくのかという問いは、なお残されている。
文化財政策は今、財務構造の転換という局面に差しかかっている。
博物館の展示活動が収益を生むこと自体は否定されるものではない。
しかし重要なのは、その収益が文化財を守る基盤的な活動にどのように還元されるのかという点である。入館料や物品販売などによって収益が生まれたとしても、それが文化財の保存・保管・修復といった活動に十分に充てられなければ、文化財保護の仕組みとしては持続しない。
文化財行政においては、展示という表の活動だけでなく、その背後にある保存・保管の基盤をどのように支えるのかという視点が、今後ますます重要になると考えられる。
関連記事
国立博物館に『収入目標65%』の衝撃ー文化財政策はどこへ向かうのか
博物館収蔵品の「廃棄」議論の背景 ― 収蔵問題の制度構造
未指定文化財が多い、という事実が意味すること
参考資料
文部科学省
独立行政法人国立文化財機構が 達成すべき業務運営に関する目標 (第6期 中期目標)
文化庁
国立博物館・国立美術館の次期中期目標につきまして
国立文化財機構
令和5年度(2023年度)年報
文化庁
埋蔵文化財行政の現状と課題
2026年3月、読売新聞は、文化庁が国立博物館や国立美術館に対し、収入に関する数値目標を設定する方針を示したと報じた。
文化庁が、国立博物館や国立美術館に対し、収入に関する数値目標を設定する方針を示したのである。
報道によれば、展示事業費に対する自己収入割合を65%以上とする目標が掲げられ、将来的には100%を目指すとされる。さらに、目標を大きく下回る館については、閉館を含めた再編の検討対象とする可能性も示された。
これまで日本の博物館は「公共文化施設」として運営されてきた。
今回の方針は、その運営のあり方に大きな転換を迫る可能性を持つ。
この政策は何を意味するのか。
そして日本の文化財政策は、どこへ向かおうとしているのか。
本稿では、公表されている政府資料をもとに、この政策の背景と意味を整理する。
文化庁が示した新しい運営方針
今回の政策の根拠となるのは、文化庁が所管する独立行政法人に対して文部科学大臣が定める中期目標である。
独立行政法人の中期目標とは、法人が一定期間に達成すべき業務運営の目標を定める制度であり、国立博物館や国立美術館の運営にも適用されている。
文化庁が公表した次期中期目標では、国立文化財機構に対し、展示事業に関する自己収入割合を次のように引き上げる方針が示された。
- 展示事業費に対する自己収入割合
- 最終年度:65%以上
さらに将来的には、展示事業について自己収入100%を目指すとされている。
特筆すべきは、自己収入割合が2029年度時点で40%を下回るなどした場合、閉館を含めた再編や統合を検討の対象とするという厳しい方針が示された点だ。これは、公共性の高い日本の国立博物館においても、今後は『収益性』が存続を左右する極めて重要な指標になることを意味している。
日本の国立博物館の財政構造
この政策を理解するためには、日本の国立博物館がどのような財務構造で運営されているのかを確認する必要がある。
国立博物館を運営する独立行政法人国立文化財機構の事業報告書によれば、収入の構成はおおむね次のようになっている。
- 運営費交付金
- 自己収入(入館料・図録販売等)
- 受託収入
- 寄付金
このうち最大の財源は、国から支給される運営費交付金である。
つまり、日本の国立博物館は基本的に税金を基盤として運営されている文化施設である。
この仕組みは、日本に限ったものではない。
多くの国では、博物館は公共文化施設として位置付けられ、国や自治体の財政によって支えられてきた。
博物館の役割は収益事業ではない
そもそも博物館の活動は、一般的な商業施設とは性格が異なる。
博物館の基本的な機能は、次の三つに整理される。
- 文化財の保存
- 調査研究
- 教育普及
これらの活動は社会にとって重要である一方、直接的な収益を生むものではない。
例えば、文化財の保存や修復には専門的な施設や技術が必要であり、多くの時間と費用がかかる。
しかし、これらの活動から直接的な収入が生まれるわけではない。
そのため、博物館は長く公共文化施設として位置付け、公的資金によって支える制度が採用されてきた。
海外の博物館との違い
日本の博物館の財政構造を考える際、しばしば海外の博物館との比較が行われる。
例えば、ルーブル美術館や大英博物館は、入館料やミュージアムショップなどの収入が大きいことで知られている。
フランス会計検査院の報告によれば、ルーブル美術館の自己収入割合は近年増加しており、2018年の約59%から2024年には約68%に達しているとされる。
また、大英博物館の年次報告書によれば、同館の収入のうち政府補助金が占める割合は約27%である。
(出典:Cour des comptes https://www.ccomptes.fr/British Museum Annual Report)
つまり、海外の大型博物館は、日本よりも高い自己収入割合を持つ場合が多い。
しかし、この違いには重要な背景がある。
観光資源としての博物館
ルーブル美術館や大英博物館は、世界的な観光都市の中心に位置する巨大文化施設である。
例えばルーブル美術館の来館者数は、年間900万人以上とされる。
これは多くの日本の博物館とは規模が大きく異なる。
さらに、海外の博物館では
- 企業スポンサー
- 寄付文化
- 財団基金
など、多様な資金調達の仕組みが発達している。
そのため、自己収入割合の単純な比較だけで制度を評価することはできない。
収益指標が強くなると何が起きるのか
今回の政策の特徴は、博物館の活動を数値指標(KPI)で評価する仕組みが強化された点にある。
展示事業費に対する自己収入割合という指標は、入館料やグッズ販売など、来館者と直接結びつく収入を中心に構成されている。
このような指標が強くなると、博物館の活動は自然と収益に結びつきやすい分野に重点が置かれるようになる。
例えば
- 展示企画
- 来館者サービス
- ミュージアムショップ
- 夜間開館
といった活動である。
これらは博物館にとって重要な活動である一方、文化財行政のもう一つの柱である
- 収蔵
- 保存
- 修復
- 調査研究
といった分野は、直接的な収入に結びつきにくい。
その結果、制度の設計によっては、博物館の活動の重点が展示中心へと偏る可能性がある。
見えにくい文化財のコスト
文化財行政の現場では、文化財を長期にわたって守るための基盤的な活動が存在する。
- 収蔵庫の整備
- 保存環境の維持
- 修復作業
- 資料の記録管理
といった活動である。
これらは来館者から直接見えるものではない。
しかし、これらがなければ文化財の公開そのものが成立しない。
言い換えれば、文化財政策には
「展示」という表の活動と
「保存・保管」という裏のインフラ
の両輪が存在している。
発掘調査によって増え続ける遺物
さらに、日本の文化財行政にはもう一つの特徴がある。
それは、出土した遺物が毎年増え続けている遺物の存在である。
日本では開発事業に伴う発掘調査が全国で行われており、その結果として大量の遺物が出土する。
文化庁の統計によれば、日本では年間9千件近くの発掘調査が実施されている。
発掘された遺物は文化財として保存されるため、博物館や文化財センターの収蔵量は年々増加している。
しかし、これらの資料の多くは展示されることはなく、収蔵庫の中で長期的な保存管理が必要となる。
文化財行政の現場では、
・収蔵庫不足
・保存環境の維持
・資料管理の人員不足
といった課題が長年指摘されている。
展示の収益性だけでは、
この見えないインフラコストを支えることはできない。
文化財政策の転換点
今回の政策は、日本の文化財行政にとって一つの転換点となる可能性がある。
これまで日本の博物館は公共文化施設として発展してきた。
しかし、今回の方針は文化施設の経営化とも言える方向を示している。
これは
- 財政制約
- インバウンド観光
- 行政改革
といった複数の要因が重なった結果とも考えられる。
文化財を守るために必要な視点
博物館の展示は、多くの人の目に触れる文化活動である。
しかし、その背後には
- 収蔵
- 保存
- 修復
- 調査研究
といった活動が存在する。
文化財を未来に引き継ぐためには、展示の収益性だけでなく、文化財を守るための基盤的な活動をどのように支えるのかという視点が欠かせない。
文化財政策は今、財務構造の転換という大きな局面に差しかかっている。
国立博物館に掲げられた収入目標は、日本の文化財政策がこれからどこへ向かうのかを問いかけているのである。
文化財保管活用支援機構では
文化財の保管・整理に関する相談を受け付けています。
関連記事
文化財はなぜ社会問題にならないのか ― 見えにくい文化財の課題
参考
文化庁「埋蔵文化財行政の現状と課題」
文化庁「埋蔵文化財」
国立文化財機構「令和5年度事業報告書」
文化庁「独立行政法人国立文化財機構 中期目標 令和8年4月~令和13年3月(5年間)」
2026年2月、文化庁の有識者会議において、博物館収蔵品の「廃棄」という言葉をめぐる議論が起きた。
新聞報道では「博物館資料の廃棄基準」という形で伝えられたが、この議論は単なる倫理問題ではない。背景には、日本の博物館制度が長年抱えてきた収蔵構造の問題がある。
博物館資料は、収集・寄贈・寄託・調査研究活動の成果などによって増え続けていく。一方で、収蔵施設や管理体制は同じ速度で整備されてきたとは言い難い。
今回の議論は、
「資料を捨てるべきかどうか」という単純な問題ではなく、
「文化財をどのように保管し続けるのか」という制度設計の問題を浮かび上がらせたものでもある。
ここでは、この議論の制度的背景を、公開資料をもとに整理してみたい。
1.議論の発端
現在、文化庁では「博物館の設置及び運営上の望ましい基準」の見直しが進められている。これは博物館法に基づく告示であり、法律そのものではないが、自治体の博物館政策や公立博物館の運営、指定管理者制度の運用などに大きな影響を与える性質を持つ。
問題になったのは、改正案の「資料の管理」に関する次の記述だ。
博物館は、資料の再評価に基づき、交換、譲渡、貸与、返却、廃棄等を含めた資料管理の在り方について検討するよう努める。
この文言は、改正案(案)の第六条(資料の収集及び管理)2に置かれている(新旧対照表の該当箇所)。
ここで重要なのは、「廃棄」が単独で論じられているのではなく、交換・譲渡・貸与・返却と並列で書かれていることだ。
この並び方は、受け手によっては「博物館にとって“廃棄も通常運用の選択肢”」というメッセージに見えうる。だからこそ、専門家側から「扱いは慎重であるべき」「書き方は再検討が必要」という反応が起きる。
2.日本の博物館数と、収蔵が増え続ける構造
この議論を理解するには、日本の博物館が置かれている規模感を押さえておく必要がある。
文化庁の「博物館調査(博物館)」では、日本の博物館(登録博物館・博物館相当施設・指定施設の合計)は約5,700館超と整理されている(社会教育調査の博物館数(約1,300館)とは範囲が異なる点も併記されている)。
ここで言いたいのは、「数が多い」こと自体ではない。
収蔵品が増えるルートが複数あり、しかも長期にわたって積み上がるという制度的性質がある、という点だ。
- 自治体・地域社会からの寄贈・寄託
- 調査研究や収集活動の成果
- 行政・団体の統廃合や施設再編に伴う移管
- 発掘調査や地域史料の保全活動の蓄積
つまり、博物館資料は「増えて当然」の構造を持つ。
ところが、収蔵庫(面積・棚・環境)と、管理(整理・台帳・権利処理・点検)のリソースが比例して増えなければ、収蔵問題は“遅れて必ず表面化する”。

3.「廃棄議論が出るのは必然だった」
制度史として見ると
今回の文言が出てきたのは、突発的な事故ではなく、制度史的にはむしろ必然に近い。
- 収蔵は増える(構造的に止まりにくい)
- しかし、施設・人員・整理体制は増えにくい(財政・人事・優先順位の壁)
- 結果、収蔵庫不足・未整理・所在不明化リスク・活用不能が蓄積する
- それでも、制度上は「捨てる/移す/残す」を扱う共通言語が整っていない
- だから「再評価」や「コレクションの見直し」を制度文書に入れようとする圧力が高まる
海外では、収蔵品を正式にコレクションから外す行為を デアクセッション(Deaccession) と呼び、倫理規範(たとえばICOM倫理規程)で厳格な条件を置く。
つまり、「廃棄」は“やれば楽になる作業”ではなく、公共財を公的記録から外すという重い判断であり、制度側がそれを言語化しようとすれば、必ず反発と慎重論が出る。
この意味で、今回の議論は「廃棄の是非」以前に、
“収蔵が詰まった社会で、制度が初めて言語化を試みた瞬間”として理解できる。
4.「廃棄」と「ゴミ捨て」は別物
デアクセッションが要求する“知的コスト”
ここを誤解すると議論が壊れる。
一般に「廃棄」という語は「不要品を捨てる」に引っ張られやすい。だが、博物館資料の「廃棄(=デアクセッションを含む処分)」は、単なる除去ではない。
公共性を帯びた資料を、公的な収蔵・登録・管理の枠組みから外す行為であり、歴史的価値の取り扱いを変更する、法的・倫理的にも重いプロセスだ。
そのため、実務としては「捨てる」ためにむしろ工程が増える。
- 当該資料の再調査(来歴・資料価値・重複・状態)
- 収蔵台帳・原簿・管理番号の整理(除籍記録の作成を含む)
- 権利関係(寄贈・寄託契約、返却条件、著作権・人格権)の確認
- 外部委員や第三者を含む審査体制の確保
- 代替の保存先(移管・譲渡先)探索と調整
- 手続の透明性確保(説明責任の設計)
要するに、「廃棄を制度に入れる」=現場の負担を軽くするではない。
むしろ、ちゃんとやろうとすればするほど、知的コストと事務コストがかかる。
ここを押さえない「捨てれば解決」は、制度論として成立しない。
5.「捨てれば解決」という誤解
“捨てるコスト”は誰が負担するのか
現場の感覚として、捨てる作業は、保管し続けるより数倍エネルギーを使うことがある。
なぜなら、保管は(苦しいながらも)「置く/守る」で延命できるが、
廃棄は「決める/説明する/記録に残す/責任を引き受ける」工程を必ず伴うからだ。
仮に資料1点を処分するだけでも、
- 寄贈者(あるいは遺族・団体)との交渉が必要になる場合がある
- 承諾書や当時の条件を探し、解釈し、法務的に整理する必要が出る
- 除籍原簿、記録、公開の可否など、運用ルールが要る
- その手続を監督・承認する体制が必要になる
さらに、日本の博物館の人的体制も決して余裕があるわけではない。
文化庁の博物館総合調査によれば、全国の学芸員数は約1万人とされている。
博物館数約5,700館に対して計算すると、
1館あたり平均2人前後という規模になる。
もちろん大規模館と小規模館の差は大きいが、
収蔵管理、展示、調査研究、教育普及、貸出対応などの業務を考えると、
収蔵資料の再評価や廃棄手続きのために十分な人的余裕があるとは言い難い。
「廃棄を制度化すれば解決する」という議論は、
現場の人的資源という観点から見ても単純ではない。
つまり「捨てる」こと自体が、保管と管理が整っていることを前提にしている。
逆に言えば、保管・管理が弱い現場ほど、廃棄は“安い解決策”になりようがない。
この視点からすると、今回の議論が突きつけているのはこういう問いだ。
収蔵庫不足は本当に「廃棄」で解決するのか。
もし手続を整備するなら、そのための人手と予算を誰が負担するのか。
6.必要なのは「捨てる」議論より先に「管理を成立させる」設計
今回の件を、倫理の二項対立(捨てるべき/捨てるな)に落としてしまうと、本質を外す。
順番として必要なのは、むしろ逆だ。
- 収蔵・管理を成立させる(所在・台帳・権利・状態)
- 再評価を可能にする(判断材料を揃える)
- 交換・譲渡・返却・廃棄の議論を、透明性と責任設計のもとで行う
「廃棄」を制度文書に書き込むことは、現場の負担を軽くする処方箋ではない。
むしろ、廃棄を適切に実施するために必要な工程(再調査、権利確認、審査、記録、説明責任の確保)を制度として引き受ける、という意味を持つ。
だからこそ、「捨てる」かどうかの議論の前に、
“捨てる判断ができるだけの管理(資源配分と手続)を成立させる”ことが先に必要になる。
今回の「廃棄」文言をめぐる議論は、
収蔵問題が長年の蓄積の末に制度の表面へ現れた出来事とも言える。
焦点は、廃棄を是とするか非とするかではない。
文化財を残す社会は、
その管理コストを制度として引き受ける覚悟があるのか。
その問いが、いま制度の側に突きつけられている。
文化財保管活用支援機構では
文化財の保管・整理に関する相談を受け付けています。
文化財の整理・保管でお困りの方へ
関連記事
国立博物館に『収入目標65%』の衝撃ー文化財政策はどこへ向かうのか
文化財はなぜ社会問題にならないのか ― 見えにくい文化財の課題
参考
出土品の取扱いについて(報告)(文化庁)
「博物館の設置及び運営上の望ましい基準」改正案(文化庁)
博物館ワーキンググループの検討事項(第1期文化施設部会博物館WG第1回 資料4)
文化審議会 博物館ワーキング資料
民具学会声明
博物館学会フォーラム
博物館資料の「廃棄」に賛否両論 文化審議会部会、結論を持ち越し(東京新聞web)
博物館収蔵品の「廃棄」基準、反対相次ぎ再検討へ 文化庁有識者会議(毎日新聞)
文化財が壊れたとき、
その出来事はニュースとして広く共有される。
しかし、壊れてはいなくても、
保管や管理の現場で続いている課題が
社会の中で語られることはほとんどない。
なぜ文化財の問題は、
社会課題として十分に認識されないのだろうか。
前回、埋蔵文化財が文化として共有されにくい背景に、制度と社会認識の距離があることを書いた。
今回はもう一歩進めて、
なぜ文化財の問題は社会課題として浮かび上がらないのかを、
構造から考えてみたい。
緊急性が可視化されにくい
社会が課題として認識するものには、多くの場合、共通点がある。
生活に直接影響すること。
放置すれば、すぐに困ること。
災害、医療、福祉、インフラ――
いずれも日常と強く結びついている。
一方で、埋蔵文化財を含む文化財は、
失われてもその瞬間に生活が成り立たなくなるわけではない。
この時間的な隔たりこそが、課題としての認識を見えにくくしている。
しかし実際には、発掘調査によって出土品は継続的に増加し、
その保管・管理体制や収納方法、運用上の課題については、
文化庁においても整理と改善の必要性が示されてきた。
それでもなお、日常生活との距離の長さゆえに、
その問題は社会の緊急課題として共有されにくい。
当事者が見えにくい
社会課題として共有されるためには、影響を受ける主体の存在が明確であることが多い。
しかし文化財の場合、守る対象は過去であり、被害を受けるのは未来である。
現在の社会において、「困っている当事者」がはっきりと可視化されにくい。
また、文化庁が公表している埋蔵文化財行政に関する統計資料においては、
発掘調査に関わる届出件数や業務量、専門職員体制の状況などが長期的に把握されている。
そこには、現場の負担が静かに蓄積している構造が確かに存在している。
しかしその負担は、個人の生活被害として直接表面化する性質のものではないため、社会的な声として立ち上がりにくい。
制度によって守られているという感覚
さらに重要なのは、文化財はすでに制度の中に位置づけられているという事実である。
文化財の保存と活用は、文化財保護法を基盤として、国および自治体の責務として定められ、文化政策の体系の中にも、制度的に位置づけられている。
法律があり、行政の所管があり、保護の仕組みが整えられている。
この状況は、社会に一定の安心感を与える一方で、「すでに守られている」という認識を生み出す。
制度が存在することで、逆に課題が見えにくくなる――
ここに構造的な特徴がある。
見えないまま存在し続ける問題
緊急性が見えにくく、
当事者が見えにくく、
制度の中で守られているように見える。
この三つの条件が重なるとき、問題は深刻であっても、社会課題としては浮かび上がりにくい。
文化財をめぐる状況は、まさにその構造の中にある。
それでも、問い続ける理由
文化財は、過去に属するものではない。
それは、時間を越えて社会に引き継がれる共有の基盤である。
だからこそ、社会課題として見えにくいという事実そのものを、問い直し続ける必要がある。
問題が静かであることと、
問題が存在しないことは、
同じではない。
文化財は、なぜ社会課題にならないのか。
その問いに向き合うこと自体が、文化を未来へ手渡す営みの一部なのだと思う。
参考資料
文化庁「第3章 出土品の保管・管理の現状と課題及び改善方策」
文化庁「第1章 出土品の取扱いに関する基本的な考え方」
文化財保護法(昭和25年法律第214号)